Arsip Tag: Manajemen Risiko

Business Continuity Plan (BCP): Panduan Lengkap Menjaga Operasional Bisnis Tetap Berjalan Saat Krisis

Pelajari Business Continuity Plan (BCP), mulai dari pengertian, manfaat, komponen, langkah penyusunan, hingga contoh penerapannya agar bisnis tetap berjalan saat menghadapi krisis.

Setiap bisnis pasti menghadapi risiko. Mulai dari gangguan teknologi, bencana alam, kebakaran, serangan siber, pandemi, hingga masalah pada rantai pasok dapat menghentikan operasional perusahaan dalam waktu singkat. Tanpa persiapan yang matang, kondisi tersebut bukan hanya menyebabkan kerugian finansial, tetapi juga dapat merusak reputasi perusahaan dan menghilangkan kepercayaan pelanggan.

Banyak perusahaan menganggap bahwa krisis adalah sesuatu yang jarang terjadi sehingga tidak perlu dipersiapkan. Padahal, sejarah menunjukkan bahwa berbagai krisis dapat datang tanpa peringatan. Perusahaan yang memiliki rencana kesinambungan bisnis mampu bertahan lebih baik dibandingkan organisasi yang tidak memiliki strategi menghadapi keadaan darurat.

Di sinilah Business Continuity Plan (BCP) menjadi sangat penting. BCP membantu perusahaan mempersiapkan langkah-langkah yang harus dilakukan agar aktivitas bisnis tetap berjalan meskipun sedang menghadapi gangguan besar. Artikel ini akan membahas secara lengkap mengenai Business Continuity Plan, manfaatnya, komponen utama, cara menyusun, hingga contoh penerapannya di berbagai jenis bisnis.

Apa Itu Business Continuity Plan?

Business Continuity Plan atau BCP adalah dokumen strategis yang berisi prosedur, kebijakan, serta langkah operasional yang dirancang agar perusahaan tetap dapat menjalankan fungsi bisnis penting ketika terjadi gangguan atau krisis.

Tujuan utama BCP bukan hanya memulihkan kondisi setelah bencana, tetapi memastikan aktivitas bisnis tetap berjalan semaksimal mungkin selama masa krisis berlangsung.

Business Continuity Plan mencakup berbagai aspek, mulai dari perlindungan sumber daya manusia, sistem teknologi informasi, fasilitas operasional, komunikasi, hingga pelayanan kepada pelanggan.

Dengan adanya BCP, perusahaan tidak perlu mengambil keputusan secara terburu-buru ketika menghadapi keadaan darurat karena seluruh prosedur telah dipersiapkan sebelumnya.

Mengapa Business Continuity Plan Penting?

Gangguan operasional dapat terjadi kapan saja tanpa memandang ukuran perusahaan.

Sebuah toko online dapat kehilangan akses ke server utama. Pabrik dapat mengalami kerusakan mesin akibat kebakaran. Perusahaan jasa dapat kehilangan data penting karena serangan ransomware. Bahkan bencana alam dapat menghentikan seluruh aktivitas kantor dalam waktu yang tidak dapat diprediksi.

Tanpa Business Continuity Plan, perusahaan akan membutuhkan waktu lebih lama untuk kembali beroperasi. Semakin lama gangguan berlangsung, semakin besar pula kerugian yang harus ditanggung.

Selain menjaga keberlangsungan operasional, BCP juga menunjukkan kepada pelanggan, investor, dan mitra bisnis bahwa perusahaan memiliki kesiapan menghadapi berbagai risiko.

Manfaat Business Continuity Plan

Menjaga Operasional Tetap Berjalan

Manfaat utama BCP adalah memastikan proses bisnis yang paling penting tetap dapat dijalankan meskipun perusahaan sedang menghadapi kondisi darurat.

Aktivitas prioritas seperti pelayanan pelanggan, transaksi keuangan, atau distribusi produk tetap dapat berlangsung dengan prosedur alternatif yang telah disiapkan.

Mengurangi Kerugian Finansial

Gangguan operasional yang berlangsung lama dapat menyebabkan kehilangan pendapatan dalam jumlah besar.

Dengan BCP, waktu pemulihan dapat dipersingkat sehingga dampak finansial menjadi lebih kecil.

Melindungi Reputasi Perusahaan

Pelanggan cenderung tetap mempercayai perusahaan yang mampu memberikan layanan secara konsisten meskipun sedang menghadapi tantangan.

Business Continuity Plan membantu menjaga kualitas layanan sehingga reputasi perusahaan tetap terpelihara.

Meningkatkan Kepercayaan Mitra Bisnis

Investor, vendor, dan pelanggan lebih yakin bekerja sama dengan perusahaan yang memiliki sistem manajemen risiko yang baik.

BCP menjadi salah satu indikator bahwa perusahaan dikelola secara profesional.

Memenuhi Persyaratan Regulasi

Pada beberapa industri seperti perbankan, kesehatan, telekomunikasi, dan teknologi informasi, keberadaan Business Continuity Plan bahkan menjadi bagian dari persyaratan kepatuhan terhadap regulasi.

Perbedaan Business Continuity Plan dan Disaster Recovery Plan

Banyak orang menganggap kedua istilah ini memiliki arti yang sama, padahal terdapat perbedaan mendasar.

Business Continuity Plan memiliki cakupan yang lebih luas karena membahas seluruh aspek operasional perusahaan selama terjadi gangguan.

Sementara itu, Disaster Recovery Plan (DRP) lebih berfokus pada pemulihan sistem teknologi informasi, server, data, serta infrastruktur digital setelah terjadi insiden.

Dengan kata lain, Disaster Recovery Plan merupakan salah satu bagian dari Business Continuity Plan.

Komponen Utama Business Continuity Plan

Analisis Risiko

Perusahaan perlu mengidentifikasi seluruh potensi risiko yang mungkin mengganggu operasional.

Risiko tersebut dapat berupa bencana alam, kegagalan sistem, gangguan listrik, serangan siber, pandemi, maupun masalah pada rantai pasok.

Business Impact Analysis

Business Impact Analysis atau BIA bertujuan mengukur dampak setiap risiko terhadap aktivitas bisnis.

Melalui analisis ini, perusahaan dapat menentukan proses mana yang harus diprioritaskan ketika terjadi krisis.

Strategi Mitigasi

Setelah mengetahui risiko utama, perusahaan perlu menyusun strategi untuk mengurangi dampaknya.

Contohnya dengan memiliki pemasok cadangan, server backup, atau lokasi kerja alternatif.

Prosedur Tanggap Darurat

Bagian ini menjelaskan langkah-langkah yang harus dilakukan ketika insiden terjadi.

Prosedur harus disusun secara jelas agar setiap karyawan mengetahui tugas dan tanggung jawabnya.

Rencana Komunikasi

Komunikasi menjadi faktor penting selama masa krisis.

Perusahaan perlu menentukan siapa yang bertugas menyampaikan informasi kepada karyawan, pelanggan, vendor, media, maupun pemangku kepentingan lainnya.

Proses Pemulihan

BCP juga harus menjelaskan tahapan untuk mengembalikan operasional ke kondisi normal setelah situasi terkendali.

Langkah-Langkah Menyusun Business Continuity Plan

Identifikasi Proses Bisnis Penting

Tidak semua aktivitas memiliki tingkat prioritas yang sama.

Perusahaan harus menentukan proses yang paling penting untuk menjaga keberlangsungan bisnis.

Misalnya pelayanan pelanggan, sistem pembayaran, produksi utama, atau distribusi barang.

Identifikasi Risiko

Buat daftar seluruh kemungkinan gangguan yang dapat memengaruhi operasional.

Semakin lengkap identifikasi risiko, semakin baik kualitas Business Continuity Plan.

Tentukan Prioritas Pemulihan

Setiap proses memiliki target waktu pemulihan yang berbeda.

Aktivitas yang berdampak langsung terhadap pelanggan biasanya menjadi prioritas utama.

Susun Strategi Alternatif

Siapkan prosedur cadangan apabila proses utama tidak dapat dijalankan.

Misalnya menggunakan kantor sementara, sistem cloud, vendor alternatif, atau metode kerja jarak jauh.

Bentuk Tim Business Continuity

Perusahaan perlu menunjuk tim khusus yang bertanggung jawab mengoordinasikan pelaksanaan BCP ketika terjadi krisis.

Tim ini harus memahami seluruh prosedur yang telah disusun.

Lakukan Simulasi

Business Continuity Plan tidak cukup hanya disimpan dalam bentuk dokumen.

Perusahaan perlu melakukan simulasi secara berkala untuk memastikan seluruh prosedur dapat diterapkan dengan baik.

Evaluasi dan Perbarui

Lingkungan bisnis terus berubah.

Oleh karena itu, Business Continuity Plan harus diperbarui secara rutin agar tetap sesuai dengan kondisi terbaru.

Contoh Penerapan Business Continuity Plan

Sebuah perusahaan e-commerce mengalami gangguan pada pusat data utama akibat pemadaman listrik yang berlangsung selama beberapa jam.

Karena telah memiliki Business Continuity Plan, sistem secara otomatis berpindah ke server cadangan yang berada di lokasi berbeda.

Pelanggan tetap dapat melakukan transaksi meskipun terjadi gangguan pada pusat data utama.

Contoh lain terjadi pada perusahaan manufaktur yang kehilangan salah satu pemasok bahan baku akibat bencana alam.

Melalui Business Continuity Plan, perusahaan telah memiliki daftar vendor alternatif yang dapat segera dihubungi.

Akibatnya, proses produksi tetap berjalan tanpa harus berhenti dalam waktu lama.

Perusahaan jasa juga dapat menerapkan BCP dengan menyediakan sistem kerja hybrid atau remote apabila kantor utama tidak dapat digunakan.

Dengan dukungan teknologi digital, layanan kepada pelanggan tetap berlangsung tanpa gangguan berarti.

Tantangan dalam Menerapkan Business Continuity Plan

Salah satu tantangan terbesar adalah anggapan bahwa penyusunan BCP membutuhkan biaya yang tinggi.

Padahal biaya yang dikeluarkan untuk pencegahan biasanya jauh lebih kecil dibandingkan kerugian akibat berhentinya operasional bisnis.

Tantangan lainnya adalah kurangnya keterlibatan seluruh departemen.

Business Continuity Plan bukan hanya tanggung jawab divisi teknologi informasi, melainkan seluruh bagian dalam organisasi.

Selain itu, banyak perusahaan tidak pernah menguji BCP yang telah dibuat.

Akibatnya, ketika krisis benar-benar terjadi, prosedur yang ada sulit dijalankan karena belum pernah dipraktikkan.

Tips Agar Business Continuity Plan Efektif

Libatkan seluruh divisi sejak tahap penyusunan agar setiap proses bisnis dapat dipetakan secara akurat.

Pastikan setiap karyawan mengetahui perannya dalam menghadapi kondisi darurat.

Simpan dokumen Business Continuity Plan pada lokasi yang mudah diakses namun tetap aman.

Gunakan teknologi cloud untuk menyimpan data penting sehingga tetap dapat diakses ketika kantor utama mengalami gangguan.

Lakukan pelatihan dan simulasi secara berkala agar seluruh tim terbiasa menjalankan prosedur yang telah ditetapkan.

Evaluasi Business Continuity Plan setiap kali terjadi perubahan organisasi, teknologi, maupun proses bisnis.

Kesimpulan

Business Continuity Plan merupakan salah satu strategi penting dalam menjaga keberlangsungan operasional perusahaan ketika menghadapi berbagai jenis krisis. Melalui perencanaan yang matang, perusahaan dapat mengurangi risiko gangguan, mempercepat proses pemulihan, serta meminimalkan kerugian finansial maupun reputasi.

Penyusunan BCP tidak hanya relevan bagi perusahaan besar, tetapi juga bagi usaha kecil dan menengah yang ingin membangun bisnis yang lebih tangguh. Dengan mengidentifikasi risiko, menentukan prioritas operasional, menyiapkan prosedur alternatif, serta melakukan simulasi secara berkala, perusahaan akan lebih siap menghadapi situasi yang tidak terduga.

Di era bisnis yang penuh ketidakpastian, Business Continuity Plan bukan lagi sekadar dokumen formal, melainkan investasi jangka panjang yang membantu organisasi tetap adaptif, menjaga kepercayaan pelanggan, dan mempertahankan daya saing dalam berbagai kondisi.
Quantum Machine Learning (QML) dalam FinTech: Bagaimana Algoritma Kuantum Merevolusi Analisis Risiko dan Deteksi Fraud Instan

Pendahuluan: Pertempuran Melawan Kejahatan Siber Finansial yang Kian Cepat

Dalam lanskap industri teknologi keuangan (financial technology atau FinTech) di Indonesia pada tahun 2026, volume transaksi digital telah mencapai angka puncaknya. Implementasi pembayaran real-time lintas negara (CBDC ASEAN) serta integrasi dompet digital global menuntut sistem perbankan untuk mampu memverifikasi dan menyelesaikan transaksi dalam hitungan milidetik secara instan. Namun, kecepatan ini juga dimanfaatkan oleh sindikat kejahatan siber yang meluncurkan serangan penipuan (fraud) terstruktur menggunakan bantuan kecerdasan buatan (AI-powered cyber attacks).

Sistem deteksi fraud tradisional berbasis aturan kaku (rule-based systems) atau model machine learning klasik kini mulai menemui batas maksimal kemampuannya. Sistem konvensional membutuhkan waktu terlalu lama untuk memproses miliaran data transaksi harian, yang memicu terjadinya penundaan verifikasi (transaction latency) atau tingginya angka kesalahan penandaan transaksi sah sebagai fraud (false positives). Akibatnya, kenyamanan konsumen terganggu dan reputasi keamanan korporasi dipertaruhkan.

Bagi jajaran direktur teknologi (CTO), eksekutif perbankan, dan pengembang tekfin pembaca setia Bizonara.com, memenangkan perang melawan fraud siber ini menuntut adopsi lompatan teknologi radikal: Quantum Machine Learning (QML). QML mengawinkan kekuatan pemrosesan eksponensial dari komputer kuantum dengan fleksibilitas analisis pengenalan pola dari pembelajaran mesin harian. Teknologi ini mampu menganalisis ribuan variabel korelasi data transaksi yang kompleks secara simultan harian, mendeteksi pola kecurangan yang tidak terdeteksi oleh komputer biasa, serta merilis keputusan verifikasi keamanan dalam waktu mikrodetik secara instan harian.

Perspektif Sains Keamanan: Menghitung Indeks Efisiensi Deteksi Kuantum ($QFI$)

Peralihan dari arsitektur machine learning klasik ke arah komputasi kuantum dalam analisis risiko finansial harus didasarkan pada perhitungan presisi data yang akurat guna memvalidasi nilai pengembalian modal investasi (ROI) teknologi Anda harian.

Secara teknis dan operasional, tingkat efisiensi, akurasi, dan kecepatan sistem deteksi fraud berbasis QML di perusahaan Anda dapat diukur secara kuantitatif melalui Quantum Financial Index ($QFI$):

$$QFI = \frac{A_{\text{predict}} \times S_{\text{speed}}}{C_{\text{error}} \times E_{\text{compute}}}$$

Di mana:

  • $A_{\text{predict}}$ adalah akurasi prediktif deteksi fraud (Predictive Accuracy Score), berskala desimal $1.0$ hingga $10.0$. Mengukur kemampuan algoritma kuantum dalam mendeteksi varian pola kecurangan baru yang rumit tanpa memicu kesalahan penandaan transaksi sah (false positives).
  • $S_{\text{speed}}$ adalah kecepatan waktu pemrosesan transaksi siber (Transaction Processing Speed Score), dihitung dari perbandingan waktu verifikasi QML (dalam mikrodetik) dibandingkan dengan sistem pengolahan data cloud klasik.
  • $C_{\text{error}}$ adalah tingkat kegagalan interpretasi logika kuantum atau anomali data (Quantum Decryption and Noise Error Rate), yang dipengaruhi oleh stabilitas fisik kubit (qubit stability) dan tingkat gangguan sirkuit kuantum harian.
  • $E_{\text{compute}}$ adalah total biaya komputasi, penggunaan token API sirkuit kuantum, serta lisensi infrastruktur cloud kuantum hibrida yang dihabiskan untuk memproses transaksi tersebut (Quantum Compute Cost).

Secara analisis manajemen risiko finansial, implementasi Quantum Machine Learning FinTech Anda dinyatakan berada dalam kondisi operasional yang sangat prima, aman, dan berdaya guna tinggi apabila menghasilkan nilai indeks $QFI \ge 2,5$. Ini membuktikan bahwa akurasi deteksi yang sangat presisi ($A_{\text{predict}}$ optimal) dan kecepatan waktu verifikasi siber ($S_{\text{speed}}$ melesat tinggi) jauh lebih besar daripada biaya pengeluaran operasional komputasi sirkuit kuantum ($E_{\text{compute}}$) yang Anda investasikan harian.

5 Pilar Penerapan Quantum Machine Learning dalam FinTech

Untuk membangun benteng pertahanan risiko finansial yang kokoh menggunakan perisai komputasi kuantum, tim teknologi informasi perusahaan Anda wajib mengimplementasikan lima pilar taktis operasional berikut:

1. Penerapan Pengelompokan Data Kuantum Dinamis (Quantum k-Means Clustering)

Algoritma pengelompokan data klasik mengalami kesulitan ketika harus memproses data transaksi harian dengan jumlah variabel (features) yang sangat banyak (seperti lokasi transaksi, jenis perangkat, pola pengetikan, histori belanja, dan waktu transaksi secara bersamaan).

  • Actionable Step: Gunakan algoritma Quantum k-Means Clustering yang berjalan di atas simulator atau perangkat keras kuantum hibrida. Algoritma kuantum memetakan data transaksi ke dalam ruang dimensi kuantum (Hilbert space) yang tak terbatas secara instan harian. Hal ini memungkinkan sistem mendeteksi kemiripan pola kecurangan mikro dari berbagai akun yang terlihat tidak saling berhubungan di dunia nyata, memotong jaringan fraud siber terstruktur sebelum mereka sempat melakukan penarikan dana harian.

2. Deteksi Pola Fraud Menggunakan Quantum Support Vector Machines (QSVM)

Metode pemisahan data klasik (Support Vector Machines – SVM) membutuhkan energi komputasi yang besar ketika dihadapkan pada kumpulan data yang tidak linear dan berantakan.

  • Actionable Step: Terapkan model QSVM (Quantum Support Vector Machines) pada gerbang transaksi perbankan Anda. QSVM memanfaatkan prinsip superposisi kuantum untuk menemukan bidang pemisah optimal (optimal hyperplane) yang memisahkan transaksi sah dengan transaksi fraud secara seketika dalam waktu mikrodetik harian, sehingga mengeliminasi keterlambatan waktu checkout belanja yang dapat mengganggu kenyamanan konsumen harian.

3. Pembuatan Simulasi Risiko Finansial Kuantum (Quantum Monte Carlo)

Sebelum merilis program pinjaman modal kerja baru atau menentukan suku bunga kredit dinamis bagi UMKM, bank harus melakukan simulasi ribuan skenario risiko pasar (risk assessment) guna meminimalkan risiko gagal bayar (default).

  • Actionable Step: Alihkan proses simulasi risiko Anda dari metode Monte Carlo klasik ke Quantum Monte Carlo (QMC). Algoritma QMC menawarkan percepatan kuadratis (quadratic speedup) secara kuantum harian, memungkinkan departemen manajemen risiko perbankan Anda menyelesaikan simulasi jutaan skenario stres pasar yang kompleks dalam hitungan detik, bukan lagi jam atau harian, sehingga keputusan persetujuan kredit pinjaman modal kerja dapat diterbitkan secara instan dan akurat harian.

4. Kepatuhan Hukum Perlindungan Data Sesuai Regulasi UU PDP di Indonesia

Pemrosesan data transaksi nasabah menggunakan teknologi komputasi kuantum wajib berjalan selaras dengan kepatuhan perlindungan privasi data pribadi nasional yang dilindungi ketat harian.

  • Regulasi Lokal: Berdasarkan ketentuan Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi (UU PDP), setiap korporasi tekfin wajib menjamin bahwa seluruh data identitas finansial nasabah (seperti nomor rekening, saldo, dan riwayat transaksi) disamarkan dan dienkripsi secara aman harian.
  • Actionable Step: Pastikan sebelum data transaksi disalurkan ke jaringan prosesor komputasi kuantum (PQC/QML), data tersebut telah mengalami proses penyamaran otomatis (data masking/tokenization) guna menjamin bahwa unit komputasi kuantum hanya memproses pola matematika tanpa pernah bisa mengakses data pribadi fisik nasabah secara langsung harian.

5. Kolaborasi dengan Penyedia Cloud Kuantum Hibrida Tepercaya (Quantum-as-a-Service)

Membeli, membangun, dan merawat mesin komputer kuantum fisik mandiri di kantor Anda membutuhkan biaya modal (CapEx) jutaan dolar yang sangat tidak realistis bagi startup tekfin harian.

  • Actionable Step: Jangan mencoba membangun komputer kuantum sendiri harian. Manfaatkan model layanan QaaS (Quantum-as-a-Service) yang disediakan oleh raksasa teknologi global (seperti IBM Quantum, Amazon Braket, atau Microsoft Azure Quantum) yang dikolaborasikan dengan bursa data lokal aman. Gunakan antarmuka API terenkripsi untuk mengirimkan tugas kalkulasi analitis tim IT Anda ke sirkuit kuantum awan secara aman dan bayar hanya berdasarkan jumlah detik token komputasi kuantum yang Anda habiskan secara efisien harian.

Kesimpulan: Memimpin Era Baru Keamanan Finansial Nusantara

Pertempuran melawan kejahatan siber finansial di tahun 2026 tidak lagi bisa dimenangkan menggunakan taktik pertahanan masa lalu yang lambat, kaku, dan terbatas kapasitas komputasinya harian. Quantum Machine Learning (QML) dalam FinTech bukan sekadar opsi inovasi masa depan, melainkan tameng perlindungan siber mutlak bagi industri perbankan modern untuk menjamin keselamatan modal nasabah, menekan kerugian fraud hingga ke tingkat nol, serta memperkuat reputasi kredibilitas bisnis secara global harian.

Biga Anda pengambil keputusan bisnis tekfin pembaca setia Bizonara.com, mulailah membangun kesiapan teknologi kuantum di dalam arsitektur IT organisasi Anda sejak hari ini. Latihlah tim pengembang Anda mengadopsi protokol pemrograman kuantum, manfaatkan layanan QaaS untuk eksperimen awal analisis risiko, patuhi koridor hukum UU PDP negara secara disiplin, dan pimpinlah pasar finansial modern dengan teknologi yang tidak hanya cepat melesat tumbuh, melainkan berkah, aman, tepercaya, serta melesat tumbuh tanpa batas di masa kini dan masa depan.

Melawan Sandwich Generation: Siasat Finansial Memutus Mata Rantai Kemiskinan Struktural Keluarga dengan Investasi Berkelanjutan

Pendahuluan: Beban Ganda Kelas Pekerja Indonesia

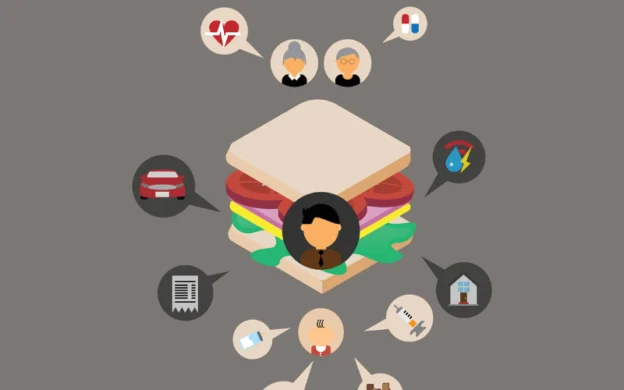
Dalam lanskap sosiokultural di Indonesia pada tahun 2026, menjadi bagian dari Generasi Sandwich (Sandwich Generation) adalah realitas kehidupan yang dihadapi oleh sebagian besar kelas pekerja produktif, profesional muda, dan milenial harian. Istilah ini mempresentasikan kondisi psikologis dan finansial yang sangat berat: terjepit secara finansial di antara kewajiban membiayai kelangsungan hidup dan masa depan anak-anak (generasi bawah), sekaligus menanggung biaya hidup, kesehatan, dan hari tua orang tua kandung (generasi atas) secara bersamaan harian.

Secara tradisional, kewajiban menyokong orang tua dinilai sebagai bentuk bakti moral tertinggi anak (filial piety). Namun, tanpa adanya perencanaan keuangan yang matang dan disiplin, beban ganda ini sering kali melumpuhkan kesehatan finansial kelas pekerja produktif harian. Mereka kehabisan modal untuk menabung masa depan pensiun mereka sendiri, terpaksa menunda investasi jangka panjang, hingga akhirnya terjerat ke dalam lingkaran utang riba yang mencekik arus kas harian harian. Akibatnya, ketika mereka tua kelak, mereka terpaksa menggantungkan hidup kembali pada anak-anak mereka, meneruskan mata rantai kemiskinan struktural keluarga ke generasi berikutnya tanpa akhir harian.

Bagi pembaca setia Bizonara.com, memutus mata rantai generasi sandwich bukan berarti Anda harus menolak berbakti kepada orang tua atau mengabaikan masa depan anak harian. Solusinya terletak pada penerapan Keuangan Keluarga Generasi Sandwich yang terstruktur, berbasis sains manajemen risiko, dan berorientasi jangka panjang harian. Artikel ini akan membedah secara ilmiah dan taktis formula kekuatan perlindungan finansial, pilar manajemen portofolio asuransi, serta panduan praktis memutus rantai sandwich secara terhormat, adil, berkah, dan berkelanjutan harian.

Perspektif Finansial: Menghitung Indeks Kebugaran Finansial Sandwich ($SGI$)

Dalam manajemen keuangan pribadi, Anda tidak boleh mengambil keputusan alokasi modal bulanan hanya berdasarkan perkiraan emosional kasihan sepihak harian. Setiap rupiah pengeluaran wajib dihitung nilai keekonomian dan kelayakannya agar tidak menghancurkan stabilitas jangka panjang pilar keuangan keluarga inti Anda harian.

Secara ilmiah, tingkat ketahanan, stabilitas arus kas, dan kebugaran finansial dari keluarga generasi sandwich dapat diukur secara kuantitatif melalui Sandwich Generation Index ($SGI$):

$$SGI = \frac{S_{\text{savings}} \times P_{\text{protection}}}{D_{\text{dependents}} \times C_{\text{debt}}}$$

Di mana:

  • $S_{\text{savings}}$ adalah persentase tingkat tabungan dan alokasi investasi bulanan keluarga inti Anda (Monthly Savings and Investment Rate), idealnya minimal dipertahankan di kisaran $20\% – 30\%$ dari pendapatan bersih harian.
  • $P_{\text{protection}}$ adalah skor ketahanan proteksi asuransi dan dana darurat (Financial Protection and Emergency Buffer Score), dihitung dari ketersediaan asuransi kesehatan yang aktif melindungi orang tua, diri Anda sendiri, pasangan, dan anak-anak dari ancaman biaya rumah sakit darurat harian.
  • $D_{\text{dependents}}$ adalah total beban jumlah tanggungan finansial aktif Anda di luar diri Anda sendiri (Dependency Load), mencakup jumlah anak yang disekolahkan serta orang tua lanjut usia yang tidak mandiri secara finansial.
  • $C_{\text{debt}}$ adalah rasio beban cicilan utang bulanan Anda terhadap total pendapatan bersih (Debt-to-Income Ratio), berskala desimal $1.0$ s.d. $3.0$. Nilainya harus ditekan di bawah $30\%$ ($0.3$) agar arus kas tetap berada dalam zona sehat harian.

Secara analisis perencanaan keuangan keluarga, kondisi keuangan Anda dinyatakan berada pada zona aman, kokoh, dan siap memutus mata rantai kemiskinan struktural apabila menghasilkan nilai indeks $SGI \ge 1,5$. Jika nilai $SGI$ Anda merosot di bawah angka $1.0$ (misalnya karena Anda tidak memiliki asuransi medis/$P_{\text{protection}}$ rendah, sementara jumlah tanggungan keluarga sangat banyak/$D_{\text{dependents}}$ tinggi), itu adalah alarm bahaya darurat bahwa keuangan keluarga Anda sedang berada di ambang keruntuhan likuiditas akibat satu kali insiden medis darurat harian.

5 Pilar Taktis Memutus Rantai Generasi Sandwich

Untuk merestorasi kesehatan finansial keluarga Anda dan memastikan anak-anak Anda kelak terbebas dari beban generasi sandwich, terapkan lima pilar taktis operasional berikut harian:

1. Memprioritaskan Dana Pensiun Pribadi Di atas Dana Pendidikan Anak (Self-First Rule)

Salah satu kesalahan psikologis terbesar orang tua Indonesia adalah mengorbankan seluruh tabungan pensiun mereka demi membiayai sekolah anak ke universitas swasta termahal yang berada di luar kapasitas finansial riil mereka harian.

  • Strategi Taktis: Terapkan aturan keselamatan pesawat terbang: pasang masker oksigen pada diri Anda sendiri sebelum menolong orang lain harian. Sadarilah sebuah kebenaran finansial: anak Anda dapat membiayai kuliah mereka menggunakan beasiswa atau skema pinjaman dana pendidikan khusus, namun tidak ada satu pun lembaga keuangan di dunia yang akan memberikan Anda pinjaman dana pensiun gratis di hari tua harian.
  • Actionable Step: Amankan porsi alokasi dana pensiun mandiri Anda minimal sebesar $15\%$ dari gaji bulanan ke dalam instrumen investasi jangka panjang yang stabil (seperti reksa dana saham, reksa dana indeks, atau SBN pemerintah) sebelum Anda mengalokasikan dana pendidikan anak harian.

2. Proteksi Kesehatan Mutlak bagi Orang Tua (BPJS Kesehatan & Asuransi Tambahan)

Satu kali diagnosis penyakit kritis (seperti stroke, jantung, atau ginjal) yang menimpa orang tua lanjut usia tanpa adanya proteksi asuransi medis yang memadai dapat secara instan menghancurkan seluruh akumulasi aset investasi keluarga Anda selama belasan tahun harian.

  • Strategi Taktis: Daftarkan orang tua Anda secara aktif di dalam program BPJS Kesehatan kelas 1 atau kelas 2 dan bayarlah iurannya secara disiplin setiap bulan harian. BPJS Kesehatan adalah jaring pengaman medis paling dasar, komprehensif, dan termurah dari negara Indonesia yang wajib dimiliki harian.
  • Actionable Step: Jika anggaran bulanan masih mencukupi, lengkapi proteksi medis tersebut dengan membeli produk asuransi kesehatan swasta murni tipe Hospital Benefit khusus untuk diri Anda sendiri selaku pencari nafkah utama, guna memproteksi kelancaran arus kas keluarga inti dari ancaman biaya rumah sakit darurat harian.

3. Beralih ke Portofolio Investasi Penghasil Arus Kas Stabil (Income Investing)

Bagi generasi sandwich yang menanggung pengeluaran bulanan yang konstan tinggi harian, Anda membutuhkan instrumen investasi yang tidak hanya bertumbuh nilainya di masa depan, melainkan memberikan kepastian aliran uang kas masuk bulanan secara stabil harian.

  • Strategi Taktis: Alokasikan modal investasi keluarga Anda pada instrumen penghasil arus kas (income assets) yang tepercaya harian. Prioritaskan instrumen Surat Berharga Negara ritel (seperti Sukuk Ritel – SR, Sukuk Tabungan – ST, atau ORI) yang diterbitkan resmi oleh pemerintah Indonesia, karena menawarkan kupon imbal hasil bulanan bebas risiko gagal bayar yang bersaing di atas inflasi domestik harian.
  • Actionable Step: Manfaatkan kupon bulanan dari SBN tersebut khusus untuk membiayai pos belanja rutin bulanan orang tua atau susu anak harian, sehingga gaji bulanan utama Anda tetap utuh untuk investasi masa depan harian.

4. Komunikasi Batas Keuangan yang Sopan dan Transparan (Setting Financial Boundaries)

Banyak kegagalan keuangan generasi sandwich terjadi karena adanya rasa tidak enak atau sungkan (ewuh pakewuh) untuk membicarakan batas kemampuan finansial secara jujur kepada orang tua atau kerabat harian.

  • Strategi Taktis: Lakukan sesi diskusi kekeluargaan yang hangat, sopan, namun jujur dan transparan harian. Jelaskan batas kemampuan finansial Anda saat ini kepada orang tua dan kerabat harian. Sampaikan misalnya: “Kami sangat menyayangi bapak/ibu dan berkomitmen membantu biaya kesehatan bulanan sebesar Rp1,5 juta setiap tanggal gajian harian. Namun, mohon maaf kami belum dapat membantu biaya renovasi rumah atau membiayai cicilan utang kerabat lain harian, karena kami harus mengamankan tabungan sekolah anak dan proteksi masa depan keluarga harian.”
  • Actionable Step: Rancang pos anggaran khusus berupa “Dana Bakti Orang Tua” yang terpisah secara nominal di dalam rencana keuangan bulanan Anda agar tidak mengganggu stabilitas pos pengeluaran keluarga inti harian.

5. Membekali Anak dengan Literasi Keuangan Sejak Dini

Cara terbaik untuk memastikan rantai generasi sandwich benar-benar putus dan tidak diteruskan oleh anak-anak Anda kelak adalah dengan mengedukasi mereka melek finansial sejak usia dini harian.

  • Strategi Taktis: Ajarkan anak Anda konsep nilai uang digital, pentingnya menunda kepuasan instan (delayed gratification), perbedaan antara kebutuhan (needs) dengan keinginan (wants), serta bahaya siber dalam transaksi keuangan digital harian.
  • Actionable Step: Sediakan akun celengan digital khusus anak atau tabungan emas digital atas nama anak harian. Tunjukkan kepada mereka bagaimana modal tabungan kecil mereka tumbuh stabil di atas instrumen investasi syariah yang aman, mendidik mereka menjadi generasi masa depan yang mandiri secara finansial harian.

Kesimpulan: Mewariskan Kedaulatan Finansial bagi Generasi Nusantara

Menjadi bagian dari generasi sandwich di Indonesia pada tahun 2026 bukanlah takdir keputusasaan moral yang harus dihadapi dengan kesedihan pasif harian. Ini adalah sebuah panggilan perjuangan kesadaran bagi Anda selaku kepala keluarga untuk memimpin, merancang, dan mengeksekusi arsitektur keuangan keluarga yang dewasa, disiplin, berintegritas tinggi, serta berorientasi jangka panjang harian. Keuangan Keluarga Generasi Sandwich menawarkan cetak biru baru untuk membebaskan keluarga Anda dari lingkaran setan kemiskinan struktural, merawat martabat orang tua dengan penuh hormat, serta mengamankan masa depan kemakmuran yang merdeka bagi anak-anak Anda tercinta harian.

Bagi Anda pengambil keputusan finansial pribadi pembaca setia Bizonara.com, mulailah mempraktikkan strategi pengelolaan kekayaan ini sejak hari ini harian. Amankan proteksi medis BPJS orang tua secara disiplin, prioritaskan tabungan pensiun pribadi Anda di atas ego konsumsi sekunder harian, komunikasikan batas keuangan secara jujur dan sopan kepada keluarga, patuhi komitmen investasi berkelanjutan pada instrumen negara yang aman, dan pimpinlah masa depan keuangan keluarga Anda dengan penuh ketenangan jiwa, keberkahan, kemandirian, serta melesat tumbuh aktif melampaui batas ekspektasi waktu di masa kini dan masa depan.