Arsip Tag: Keuangan Bisnis

Cara Mengelola Utang Usaha agar Tidak Menghambat Pertumbuhan

Cara mengelola utang usaha agar tidak menghambat pertumbuhan, mulai dari memilih jenis utang, menghitung kemampuan bayar, hingga disiplin pelunasan.

Utang sering dianggap sebagai tanda bahaya bagi bisnis, padahal tidak selalu demikian. Banyak usaha yang tumbuh pesat justru menggunakan utang sebagai alat untuk mempercepat ekspansi, membeli peralatan, atau menambah stok pada momen yang tepat. Yang membedakan utang yang sehat dan utang yang menghambat bukan pada ada atau tidaknya utang, melainkan pada cara mengelolanya. Utang yang terencana bisa menjadi bahan bakar pertumbuhan, sementara utang yang sembarangan bisa menjadi beban yang menyeret bisnis ke bawah.

Masalah muncul ketika pemilik usaha mengambil utang tanpa perhitungan yang matang. Mereka tergiur oleh kemudahan pinjaman tanpa mempertimbangkan kemampuan bayar, atau menggunakan utang untuk kebutuhan yang tidak menghasilkan pendapatan. Akibatnya, cicilan menumpuk, arus kas terganggu, dan energi pemilik usaha habis untuk menutup kewajiban, bukan untuk mengembangkan bisnis.

Artikel ini membahas cara mengelola utang usaha agar tidak menghambat pertumbuhan, mulai dari membedakan utang produktif dan konsumtif, menghitung kemampuan bayar, memilih sumber pinjaman yang tepat, menyusun jadwal pelunasan, hingga menghindari jebakan utang baru untuk menutup utang lama. Dengan pengelolaan yang disiplin, utang bisa menjadi alat yang mendukung pertumbuhan bisnis Anda.

Alasan Utang Bisa Menjadi Alat Pertumbuhan atau Beban

Utang bisa menjadi alat pertumbuhan ketika digunakan untuk hal-hal yang menghasilkan pendapatan atau menghemat biaya. Misalnya, pinjaman untuk membeli mesin produksi yang meningkatkan kapasitas, atau modal untuk membeli stok menjelang musim ramai. Dalam kondisi ini, utang membantu bisnis menangkap peluang yang tidak bisa dijangkau dengan modal sendiri.

Sebaliknya, utang menjadi beban ketika digunakan untuk kebutuhan yang tidak menghasilkan pendapatan, seperti membiayai gaya hidup pemilik, menutup kerugian operasional yang terus-menerus, atau membeli barang yang tidak mendukung usaha. Dalam kasus ini, utang hanya menambah kewajiban tanpa memperbaiki kondisi bisnis.

Perbedaan ini menuntut kejelasan tujuan sebelum mengambil utang. Tanyakan pada diri sendiri: apakah utang ini akan menghasilkan pendapatan atau menghemat biaya yang lebih besar? Jika jawabannya tidak jelas, sebaiknya tunda pengambilan utang dan cari cara lain untuk memenuhi kebutuhan.

Membedakan Utang Produktif dan Utang Konsumtif dalam Usaha

Utang produktif adalah utang yang digunakan untuk aset atau kegiatan yang meningkatkan kemampuan bisnis menghasilkan uang. Contohnya, pinjaman untuk membeli peralatan, memperluas tempat usaha, atau menambah modal kerja pada periode yang menguntungkan. Utang jenis ini memiliki potensi pengembalian yang jelas.

Utang konsumtif adalah utang yang digunakan untuk pengeluaran yang tidak menghasilkan pendapatan langsung. Misalnya, pinjaman untuk membiayai perjalanan pribadi, membeli barang mewah, atau menutup pengeluaran rutin yang seharusnya dikelola dari pendapatan. Utang jenis ini cenderung menambah beban tanpa memperkuat bisnis.

Sebelum mengajukan pinjaman, pastikan Anda tahu jenis utang yang akan diambil. Jika tujuannya produktif, siapkan perhitungan yang menunjukkan bagaimana utang tersebut akan menghasilkan atau menghemat uang. Jika tujuannya konsumtif, pertimbangkan kembali apakah utang benar-benar diperlukan.

Cara Menghitung Kemampuan Bayar Sebelum Mengajukan Pinjaman

Langkah penting sebelum mengambil utang adalah menghitung kemampuan bayar. Hitung arus kas bulanan yang tersedia untuk membayar cicilan, setelah dikurangi semua pengeluaran operasional dan kebutuhan pribadi. Jangan menggunakan seluruh sisa kas untuk cicilan, karena akan menyisakan sedikit ruang untuk keadaan darurat.

Sebagai panduan umum, total cicilan utang sebaiknya tidak melebihi tiga puluh persen dari laba operasional bulanan. Dengan batas ini, bisnis masih memiliki ruang untuk beroperasi dan menghadapi kejutan. Jika cicilan melebihi batas tersebut, risiko gagal bayar meningkat.

Perhitungkan juga skenario terburuk. Bagaimana jika penjualan turun selama beberapa bulan? Apakah bisnis tetap mampu membayar cicilan? Jika jawabannya ragu, pertimbangkan untuk mengurangi jumlah pinjaman atau menunda sampai kondisi lebih stabil.

Memilih Sumber Pinjaman yang Sesuai Kebutuhan Usaha

Sumber pinjaman beragam, mulai dari bank, koperasi, platform pinjaman digital, hingga investor. Setiap sumber memiliki kelebihan dan kekurangan, termasuk suku bunga, tenor, dan persyaratan. Pilihlah yang paling sesuai dengan kebutuhan dan kemampuan bisnis Anda.

Bank biasanya menawarkan suku bunga lebih rendah, tetapi persyaratannya lebih ketat dan prosesnya lebih lama. Platform digital lebih cepat dan mudah, tetapi suku bunganya sering lebih tinggi. Koperasi dan komunitas usaha bisa menjadi pilihan tengah dengan persyaratan yang lebih fleksibel.

Baca dengan cermat semua syarat dan ketentuan sebelum menandatangani perjanjian. Perhatikan tidak hanya suku bunga, tetapi juga biaya administrasi, denda keterlambatan, dan konsekuensi jika gagal bayar. Memahami detail ini mencegah kejutan yang merugikan di kemudian hari.

Menyusun Jadwal Pelunasan agar Arus Kas Tetap Sehat

Setelah utang diambil, susun jadwal pelunasan yang realistis. Catat tanggal jatuh tempo setiap cicilan dan sisihkan dana jauh sebelum tanggal tersebut. Jangan mengandalkan uang yang akan masuk pada hari yang sama, karena keterlambatan pembayaran bisa menimbulkan denda dan merusak reputasi.

Prioritaskan pelunasan utang dengan bunga tertinggi terlebih dahulu, sambil tetap membayar cicilan minimum utang lainnya. Strategi ini mengurangi total bunga yang harus dibayar dan mempercepat kebebasan dari utang. Namun, sesuaikan dengan kondisi arus kas agar tidak mengganggu operasional.

Tinjau jadwal pelunasan secara berkala. Jika ada rezeki lebih, pertimbangkan untuk mempercepat pelunasan. Sebaliknya, jika ada kesulitan, komunikasikan dengan pemberi pinjaman sedini mungkin untuk mencari solusi, seperti perpanjangan tenor atau penjadwalan ulang.

Menghindari Utang Baru untuk Menutup Utang Lama

Mengambil utang baru untuk membayar utang lama adalah tanda bahaya. Praktik ini hanya menunda masalah dan sering kali memperbesar beban karena bunga yang menumpuk. Jika bisnis berada dalam kondisi ini, segera cari akar masalahnya dan susun rencana pemulihan.

Kurangi pengeluaran yang tidak esensial, tingkatkan penjualan, dan jual aset yang tidak terpakai untuk menambah kas. Jika perlu, negosiasikan ulang dengan pemberi pinjaman untuk mendapatkan keringanan. Yang terpenting adalah menghentikan siklus utang baru yang tidak berujung.

Jadikan pengalaman ini sebagai pelajaran. Evaluasi mengapa utang lama sulit dilunasi, apakah karena perencanaan yang kurang atau pengeluaran yang tidak terkendali. Perbaiki akar masalahnya agar tidak terulang di masa depan.

Best Practice Mencatat dan Memantau Utang Secara Rutin

Catat semua utang usaha dalam satu dokumen yang mudah diakses. Cantumkan jumlah, suku bunga, tanggal jatuh tempo, dan status pembayaran. Dengan catatan ini, Anda bisa melihat gambaran utang secara menyeluruh dan menghindari kewajiban yang terlewat.

Pantau utang secara rutin, misalnya setiap bulan, bersamaan dengan laporan keuangan. Bandingkan total utang dengan pemasukan untuk menilai kesehatan keuangan. Jika rasio utang meningkat, ambil tindakan sebelum masalahnya membesar.

Bagikan informasi utang kepada pihak yang berwenang dalam bisnis, seperti pasangan atau mitra. Keterbukaan ini mencegah kejutan dan memastikan semua pihak memahami kondisi keuangan. Dengan pencatatan yang rapi, utang bisa dikelola dengan lebih tenang.

Kesalahan Umum Pebisnis dalam Mengelola Utang Usaha

Kesalahan pertama adalah mengambil utang tanpa tujuan yang jelas. Utang yang tidak terarah cenderung menjadi beban. Pastikan setiap pinjaman memiliki tujuan produktif dan perhitungan yang matang.

Kesalahan kedua adalah mengabaikan kemampuan bayar. Terlalu fokus pada kebutuhan mendesak tanpa mempertimbangkan cicilan bisa mengganggu arus kas. Hitung dengan cermat sebelum memutuskan.

Kesalahan ketiga adalah mencampur utang usaha dan utang pribadi. Pemisahan yang jelas memudahkan pengelolaan dan mencegah kekacauan keuangan. Gunakan rekening dan catatan terpisah untuk masing-masing.

Penutup

Mengelola utang usaha dengan baik adalah keterampilan yang membedakan bisnis yang tumbuh sehat dari yang terjerat beban. Dengan membedakan utang produktif dan konsumtif, menghitung kemampuan bayar, memilih sumber pinjaman yang tepat, menyusun jadwal pelunasan, serta menghindari utang baru untuk menutup utang lama, Anda bisa memanfaatkan utang sebagai alat pertumbuhan. Kuncinya adalah perencanaan dan disiplin.

Ingatlah bahwa utang bukan hal yang harus ditakuti, tetapi juga bukan sesuatu yang bisa dianggap enteng. Perlakukan utang sebagai komitmen serius yang membutuhkan perhatian dan pengelolaan. Dengan pencatatan yang rapi dan pemantauan rutin, utang akan tetap terkendali dan mendukung pertumbuhan bisnis Anda dalam jangka panjang.
Unit Economics: Cara Mengukur Apakah Model Bisnis Anda Benar-Benar Menguntungkan (Panduan Lengkap 2026)

Pelajari konsep Unit Economics untuk mengukur profitabilitas bisnis. Ketahui cara menghitung CAC, LTV, Contribution Margin, serta strategi meningkatkan keuntungan usaha.

Banyak bisnis mengalami pertumbuhan yang terlihat mengesankan. Jumlah pelanggan meningkat, transaksi terus bertambah, dan omzet menunjukkan tren positif dari bulan ke bulan. Namun, pertumbuhan tersebut belum tentu mencerminkan kondisi bisnis yang sehat. Tidak sedikit perusahaan yang berhasil memperoleh banyak pelanggan tetapi tetap mengalami kerugian karena biaya untuk mendapatkan dan melayani pelanggan lebih besar dibandingkan keuntungan yang dihasilkan.

Fenomena ini sering terjadi pada startup maupun bisnis digital yang sedang berada pada fase ekspansi. Demi mengejar pertumbuhan, perusahaan mengalokasikan anggaran besar untuk pemasaran, promosi, dan akuisisi pelanggan. Jika tidak diimbangi dengan perhitungan yang tepat, pertumbuhan tersebut justru dapat memperburuk kondisi keuangan.

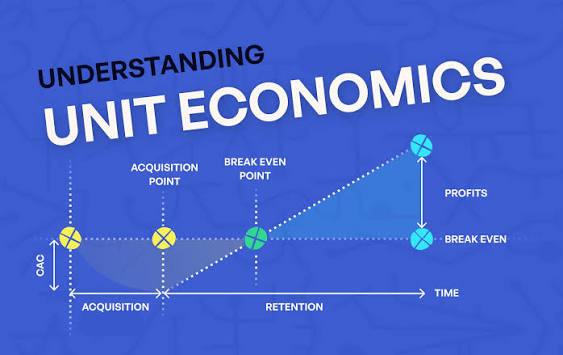
Untuk memahami apakah model bisnis benar-benar menghasilkan nilai ekonomi, diperlukan analisis Unit Economics. Konsep ini membantu pemilik bisnis melihat profitabilitas pada tingkat unit, misalnya per pelanggan, per produk, atau per transaksi. Dengan memahami biaya dan pendapatan pada setiap unit, perusahaan dapat menentukan apakah strategi pertumbuhan yang dijalankan sudah berada di jalur yang benar.

Unit Economics menjadi salah satu metrik yang sangat diperhatikan oleh investor, terutama ketika menilai startup yang masih berada dalam tahap pertumbuhan. Bisnis dengan Unit Economics yang sehat umumnya memiliki peluang lebih besar untuk berkembang secara berkelanjutan karena setiap pelanggan atau transaksi memberikan kontribusi positif terhadap keuntungan perusahaan.

Melalui artikel ini, Anda akan mempelajari apa itu Unit Economics, mengapa metrik ini penting, komponen utama yang perlu dihitung, serta cara menggunakannya sebagai dasar pengambilan keputusan bisnis.


Apa Itu Unit Economics?

Unit Economics adalah metode untuk mengukur keuntungan atau kerugian yang dihasilkan oleh satu unit bisnis.

Unit yang dimaksud dapat berupa:

  • Satu pelanggan.
  • Satu produk.
  • Satu transaksi.
  • Satu langganan.

Tujuan utamanya adalah mengetahui apakah setiap unit memberikan nilai positif terhadap bisnis.


Mengapa Unit Economics Penting?

Pertumbuhan bisnis tidak selalu berarti bisnis tersebut menguntungkan.

Dengan Unit Economics, perusahaan dapat mengetahui:

  • Apakah biaya memperoleh pelanggan terlalu tinggi.
  • Apakah pelanggan menghasilkan keuntungan.
  • Apakah strategi pemasaran sudah efisien.
  • Apakah model bisnis layak untuk dikembangkan.

Informasi tersebut sangat penting sebelum melakukan ekspansi dalam skala besar.


Komponen Utama Unit Economics

Beberapa metrik yang paling sering digunakan antara lain:


Customer Acquisition Cost (CAC)

CAC adalah biaya rata-rata yang dikeluarkan untuk memperoleh satu pelanggan baru.

Contohnya meliputi:

  • Biaya iklan.
  • Biaya promosi.
  • Gaji tim pemasaran.
  • Komisi penjualan.

Rumus sederhana:

CAC = Total Biaya Akuisisi ÷ Jumlah Pelanggan Baru

Semakin rendah CAC, semakin efisien proses akuisisi pelanggan.


Customer Lifetime Value (LTV)

LTV menunjukkan estimasi total pendapatan atau keuntungan yang dihasilkan seorang pelanggan selama masih menggunakan produk atau layanan.

Faktor yang memengaruhi LTV antara lain:

  • Frekuensi pembelian.
  • Nilai transaksi.
  • Lama pelanggan bertahan.
  • Tingkat loyalitas.

LTV yang tinggi menunjukkan pelanggan memberikan kontribusi besar terhadap pertumbuhan bisnis.


Contribution Margin

Contribution Margin menunjukkan keuntungan setelah dikurangi biaya variabel yang berkaitan langsung dengan penjualan.

Metrik ini membantu mengetahui seberapa besar setiap penjualan berkontribusi terhadap penutupan biaya tetap dan keuntungan perusahaan.


Hubungan antara LTV dan CAC

Salah satu indikator paling penting dalam Unit Economics adalah perbandingan antara LTV dan CAC.

Idealnya:

LTV lebih besar daripada CAC.

Sebagai contoh:

  • CAC = Rp500.000
  • LTV = Rp2.000.000

Artinya, setiap pelanggan memberikan nilai empat kali lebih besar dibandingkan biaya untuk mendapatkannya.

Semakin tinggi rasio LTV terhadap CAC, semakin sehat model bisnis yang dijalankan.


Siapa yang Perlu Memahami Unit Economics?

Konsep ini bermanfaat bagi berbagai jenis bisnis.

Misalnya:

Startup

Untuk mengevaluasi strategi pertumbuhan dan kebutuhan pendanaan.


E-commerce

Untuk mengetahui efektivitas promosi serta keuntungan dari setiap pelanggan.


Bisnis Berlangganan

Untuk menghitung nilai pelanggan selama masa penggunaan layanan.


UMKM

Untuk mengevaluasi apakah biaya pemasaran sudah memberikan hasil yang sebanding.


Tanda Unit Economics Kurang Sehat

Beberapa indikator berikut perlu diwaspadai.

  • CAC terus meningkat.
  • LTV rendah.
  • Margin keuntungan semakin kecil.
  • Penjualan meningkat tetapi laba tidak bertambah.
  • Bisnis bergantung pada promosi besar-besaran.

Jika kondisi tersebut terjadi dalam jangka panjang, perusahaan perlu mengevaluasi strategi bisnisnya.


Kesalahan yang Sering Dilakukan

Beberapa bisnis hanya berfokus pada pertumbuhan pelanggan tanpa memperhatikan profitabilitas.

Akibatnya:

  • Biaya akuisisi terlalu tinggi.
  • Margin terus menurun.
  • Ketergantungan pada diskon.
  • Kesulitan mencapai keuntungan.

Unit Economics membantu menghindari kondisi tersebut dengan memberikan gambaran yang lebih objektif mengenai kesehatan model bisnis.

Cara Menghitung Unit Economics Sederhana

Memahami konsep Unit Economics akan lebih mudah jika diterapkan pada contoh sederhana.

Misalkan sebuah startup mengeluarkan biaya pemasaran sebesar Rp50.000.000 dalam satu bulan dan berhasil memperoleh 100 pelanggan baru.

Maka:

Customer Acquisition Cost (CAC)

Rp50.000.000 ÷ 100 = Rp500.000

Artinya, perusahaan mengeluarkan rata-rata Rp500.000 untuk mendapatkan satu pelanggan baru.

Selanjutnya, berdasarkan data historis diketahui bahwa setiap pelanggan rata-rata menghasilkan pendapatan bersih sebesar Rp2.000.000 selama menggunakan layanan.

Maka:

Customer Lifetime Value (LTV)

= Rp2.000.000

Perbandingan LTV dan CAC adalah:

LTV : CAC = 4 : 1

Rasio ini menunjukkan bahwa setiap pelanggan memberikan nilai empat kali lebih besar dibandingkan biaya untuk mendapatkannya. Secara umum, kondisi tersebut menunjukkan model bisnis yang sehat, meskipun evaluasi tetap perlu mempertimbangkan biaya operasional lainnya.


Cara Meningkatkan Unit Economics

Apabila hasil perhitungan menunjukkan Unit Economics belum optimal, beberapa strategi berikut dapat diterapkan.


1. Menurunkan Customer Acquisition Cost (CAC)

Salah satu cara meningkatkan profitabilitas adalah menekan biaya memperoleh pelanggan.

Beberapa langkah yang dapat dilakukan:

  • Mengoptimalkan SEO.
  • Memanfaatkan content marketing.
  • Meningkatkan referral pelanggan.
  • Memperbaiki conversion rate.
  • Mengoptimalkan kampanye iklan digital.

Semakin efisien proses akuisisi, semakin rendah biaya yang harus dikeluarkan.


2. Meningkatkan Customer Lifetime Value (LTV)

Selain menurunkan CAC, bisnis juga dapat meningkatkan nilai setiap pelanggan.

Caranya antara lain:

  • Meningkatkan kualitas layanan.
  • Menawarkan produk tambahan (cross-selling).
  • Menawarkan produk premium (upselling).
  • Membangun program loyalitas.
  • Meningkatkan retensi pelanggan.

Pelanggan yang bertahan lebih lama umumnya memberikan kontribusi keuntungan yang lebih besar.


3. Meningkatkan Contribution Margin

Contribution Margin dapat ditingkatkan dengan:

  • Menekan biaya produksi.
  • Meningkatkan efisiensi operasional.
  • Meninjau kembali strategi harga.
  • Mengurangi pemborosan dalam proses bisnis.

Margin yang lebih baik akan memperkuat profitabilitas setiap transaksi.


4. Fokus pada Pelanggan yang Menguntungkan

Tidak semua pelanggan memberikan nilai yang sama.

Analisis data dapat membantu mengidentifikasi segmen pelanggan yang:

  • Memiliki nilai transaksi tinggi.
  • Lebih sering melakukan pembelian ulang.
  • Memiliki loyalitas tinggi.
  • Membutuhkan biaya layanan yang lebih rendah.

Fokus pada segmen tersebut dapat meningkatkan efisiensi penggunaan sumber daya.


Indikator Unit Economics yang Sehat

Walaupun setiap industri memiliki karakteristik berbeda, beberapa indikator berikut sering digunakan sebagai acuan.

LTV Lebih Besar dari CAC

Semakin besar selisihnya, semakin baik.


Periode Pengembalian CAC Relatif Singkat

Semakin cepat biaya akuisisi pelanggan dapat kembali melalui pendapatan, semakin sehat arus bisnis.


Margin Positif

Setiap transaksi sebaiknya memberikan kontribusi positif terhadap keuntungan perusahaan.


Retensi Pelanggan Tinggi

Pelanggan yang bertahan lebih lama akan meningkatkan nilai LTV.


Kesalahan yang Sering Dilakukan

Beberapa perusahaan mengalami kesulitan karena melakukan kesalahan berikut.


Terlalu Fokus pada Pertumbuhan

Mengejar jumlah pelanggan tanpa memperhatikan profitabilitas dapat menyebabkan kerugian yang terus membesar.


Mengabaikan Retensi Pelanggan

Biaya memperoleh pelanggan baru biasanya lebih tinggi dibandingkan mempertahankan pelanggan lama.


Diskon Berlebihan

Promosi yang terlalu agresif memang dapat meningkatkan penjualan jangka pendek, tetapi juga dapat menurunkan margin keuntungan.


Tidak Menggunakan Data

Keputusan bisnis yang hanya berdasarkan asumsi sering kali menghasilkan strategi yang kurang efektif.

Unit Economics membantu menyediakan dasar yang lebih objektif melalui data.


Tips Mengoptimalkan Unit Economics

Beberapa langkah yang dapat diterapkan secara konsisten:

  • Pantau CAC setiap bulan.
  • Tingkatkan retensi pelanggan.
  • Optimalkan strategi pemasaran organik.
  • Evaluasi profitabilitas setiap produk.
  • Kurangi biaya operasional yang tidak memberikan nilai tambah.
  • Gunakan dashboard bisnis untuk memantau metrik utama secara berkala.

Dengan evaluasi yang rutin, perusahaan dapat mengambil keputusan berdasarkan data, bukan sekadar intuisi.


FAQ

Apa itu Unit Economics?

Unit Economics adalah metode untuk mengukur keuntungan atau kerugian dari satu unit bisnis, seperti pelanggan, produk, atau transaksi.


Mengapa Unit Economics penting?

Karena membantu mengetahui apakah model bisnis benar-benar menghasilkan keuntungan dan layak untuk dikembangkan dalam jangka panjang.


Apa itu Customer Acquisition Cost (CAC)?

CAC adalah rata-rata biaya yang dikeluarkan perusahaan untuk memperoleh satu pelanggan baru melalui aktivitas pemasaran dan penjualan.


Apa itu Customer Lifetime Value (LTV)?

LTV adalah estimasi total nilai atau keuntungan yang dihasilkan seorang pelanggan selama masih menggunakan produk atau layanan perusahaan.


Berapa rasio LTV dan CAC yang dianggap baik?

Sebagai acuan umum, rasio sekitar 3:1 atau lebih tinggi sering dianggap sehat. Namun, angka ideal dapat berbeda tergantung pada industri, model bisnis, dan tahap pertumbuhan perusahaan.


Kesimpulan

Unit Economics merupakan salah satu indikator paling penting dalam mengevaluasi kesehatan model bisnis. Melalui analisis terhadap metrik seperti Customer Acquisition Cost (CAC), Customer Lifetime Value (LTV), dan Contribution Margin, perusahaan dapat memahami apakah setiap pelanggan atau transaksi benar-benar memberikan kontribusi positif terhadap keuntungan. Pendekatan ini membantu bisnis melihat kualitas pertumbuhan, bukan hanya besarnya angka penjualan.

Bagi startup maupun perusahaan yang sedang berkembang, memahami Unit Economics sangat penting sebelum mempercepat ekspansi. Pertumbuhan yang sehat harus didukung oleh biaya akuisisi yang efisien, tingkat retensi pelanggan yang baik, serta margin yang memadai. Dengan demikian, perusahaan dapat berkembang secara berkelanjutan tanpa bergantung pada promosi yang berlebihan atau pendanaan eksternal.

Pada akhirnya, keputusan bisnis yang didasarkan pada data akan lebih akurat dibandingkan hanya mengandalkan intuisi. Dengan memantau Unit Economics secara rutin dan melakukan perbaikan berkelanjutan, perusahaan dapat membangun model bisnis yang lebih kuat, lebih menguntungkan, dan lebih siap menghadapi persaingan di masa depan.

Sharia Peer-to-Peer (P2P) Lending: Solusi Pendanaan Tanpa Riba dan Strategi Optimalisasi Modal Kerja bagi Bisnis Menengah

Pendahuluan: Dilema Likuiditas dan Pencarian Alternatif Finansial yang Etis

Dalam mengoperasikan bisnis berskala menengah di Indonesia pada lanskap ekonomi tahun 2026, pengelolaan arus kas (cash flow management) tetap menjadi pilar penentu antara pertumbuhan eksponensial atau kebangkrutan operasional. Sering kali, perusahaan dihadapkan pada situasi di mana mereka mendapatkan kontrak pengadaan skala besar (purchase order) atau invoice yang belum terbayar oleh klien korporat, namun tidak memiliki kecukupan modal kerja (working capital) siap pakai untuk mengeksekusi proyek tersebut.

Secara tradisional, perbankan konvensional menjadi pintu utama penyerapan modal kerja. Namun, bagi sebagian besar pengusaha Muslim dan pelaku bisnis yang memegang teguh prinsip etis di Indonesia, sistem pinjaman berbasis bunga (interest-based debt) melahirkan dilema moral dan spiritual karena ketidaksesuaian dengan hukum syariat Islam (riba). Selain itu, proses pengajuan kredit bank konvensional kerap kali menuntut jaminan aset tetap (collateral) yang kaku, serta proses birokrasi administrasi yang memakan waktu berbulan-bulan.

Sebagai solusinya, disrupsi teknologi finansial di tanah air telah mematangkan ekosistem Sharia Peer-to-Peer (P2P) Lending (Pendanaan Gotong Royong Berbasis Syariah). Menggunakan platform digital yang mempertemukan langsung pelaku usaha (penerima pendanaan) dengan sekumpulan investor (pemberi pendanaan) lintas daerah, finansial teknologi (fintek) syariah menawarkan skema pendanaan tanpa riba yang adil, transparan, cepat, dan berbasis aset atau kontrak produktif nyata.

Artikel ini akan membedah secara ilmiah dan taktis bagi audiens Bizonara.com mengenai bagaimana bisnis menengah dapat mengoptimalkan modal kerja melalui fintek syariah, pemodelan matematis imbal hasil etis, serta kepatuhan hukum di bawah naungan Otoritas Jasa Keuangan (OJK).

Perspektif Finansial: Menghitung Indeks Efisiensi Modal Syariah ($SMEI$)

Dalam manajemen keuangan syariah, pengadaan modal tidak dinilai berdasarkan biaya bunga (cost of debt), melainkan berdasarkan rasio pembagian keuntungan (profit-sharing ratio) atau margin yang disepakati di dalam akad.

Untuk mengukur efisiensi finansial dan kelayakan ekonomi dari penyerapan modal melalui platform P2P Syariah dibandingkan dengan instrumen konvensional, kita dapat menggunakan formulasi Sharia Capital Efficiency Index ($SMEI$):

$$SMEI = \frac{R_{\text{project}} \times (1 – S_{\text{mudharabah}})}{C_{\text{platform}} + F_{\text{delay}}}$$

Di mana:

  • $R_{\text{project}}$ adalah total estimasi tingkat pengembalian atau margin laba kotor yang dihasilkan dari proyek atau purchase order yang didanai (Gross Project Return).
  • $S_{\text{mudharabah}}$ adalah porsi bagi hasil atau margin keuntungan yang wajib diserahkan kepada para investor sesuai kesepakatan akad (Investor Sharing Ratio), dinyatakan dalam skala desimal $0$ hingga $1$.
  • $C_{\text{platform}}$ adalah biaya administrasi, biaya keanggotaan, atau ujrah (biaya jasa) yang dipungut oleh penyelenggara platform fintek syariah (Platform Service Fee).
  • $F_{\text{delay}}$ adalah faktor kerugian waktu akibat jeda proses penggalangan dana di platform hingga dana mencair ke rekening perusahaan (Disbursement Delay Factor), diukur dalam skala dampak finansial operasional harian.

Secara analisis manajemen keuangan perusahaan, penyerapan modal melalui Sharia P2P Lending dinilai sangat efisien dan memberikan dampak profit positif bagi bisnis apabila menghasilkan nilai indeks $SMEI \ge 1,5$. Nilai ini menunjukkan bahwa profitabilitas dari proyek yang dieksekusi ($R_{\text{project}}$ optimal) jauh lebih besar daripada porsi bagi hasil investor ($S_{\text{mudharabah}}$) dan biaya jasa platform ($C_{\text{platform}}$), sehingga menyisakan margin laba bersih yang sehat bagi pertumbuhan internal perusahaan Anda.

3 Pilar Akad Utama dalam Sharia P2P Lending

Berbeda dengan sistem konvensional yang murni berupa pinjam-meminjam uang dengan imbalan bunga, fintek syariah mewajibkan adanya akad (perjanjian) yang mendasari tujuan penggunaan modal secara produktif nyata. Tiga akad terpopuler di tahun 2026 meliputi:

1. Akad Murabahah (Jual Beli)

Sangat ideal digunakan untuk pendanaan pengadaan aset fisik atau persediaan barang dagangan (inventory financing). Platform P2P bertindak membelikan barang yang diamanahkan oleh penerima pendanaan, lalu menjualnya kembali kepada perusahaan Anda dengan tambahan margin keuntungan (markup) yang disepakati. Perusahaan kemudian membayar secara mencicil dalam jangka waktu tertentu sesuai kesepakatan.

2. Akad Mudharabah / Musyarakah (Bagi Hasil)

Tepat digunakan untuk pendanaan proyek spesifik yang memiliki proyeksi keuntungan jelas. Investor menyediakan modal, dan perusahaan Anda bertindak sebagai pengelola usaha (mudharib). Keuntungan riil yang dihasilkan dari proyek tersebut akan dibagi berdasarkan persentase nisbah yang disepakati di muka. Jika terjadi kerugian finansial yang bukan disebabkan oleh kelalaian pengelola, kerugian modal ditanggung oleh pemilik dana.

3. Akad Wakalah bil Ujrah (Pemberian Kuasa dengan Upah)

Umumnya dikombinasikan dengan tagihan invoice (invoice financing). Platform P2P menerima kuasa dari investor untuk mengelola penyaluran dana pendanaan kepada perusahaan Anda yang memiliki tagihan berjalan, dengan imbalan berupa ujrah (biaya jasa) tetap, bukan persentase bunga dari pokok pinjaman harian.

Langkah Aksi: Protokol Mengajukan Pendanaan Fintek Syariah

To memastikan pengajuan pendanaan modal kerja perusahaan Anda disetujui dengan cepat oleh komite akad platform P2P syariah, terapkan langkah taktis berikut:

  1. Mempersiapkan Dokumen Underlying Asset yang Sah: Fintek syariah menuntut adanya bukti transaksi nyata (underlying transaction). Siapkan dokumen Purchase Order (PO) dari klien korporat terkemuka, surat perintah kerja (SPK) dari instansi pemerintah, atau invoice tagihan berjalan yang sah dan belum jatuh tempo sebagai dasar pengajuan harian.
  2. Audit Kebersihan Rasio Keuangan Utang: Pastikan laporan keuangan perusahaan Anda bebas dari liabilitas riba yang berlebih. Platform syariah akan melakukan pemindaian ketat terhadap tingkat rasio utang terhadap modal (Debt to Equity Ratio) guna memastikan perusahaan Anda memiliki kapasitas pembayaran kembali yang sehat.
  3. Penyusunan Proposal Transparansi Proyek: Buat rencana anggaran biaya (RAB) penggunaan dana secara mendetail. Sampaikan secara transparan proyeksi margin keuntungan proyek dan jadwal arus kas masuk (cash-inflow) dari pembayar (payor) guna memberikan keyakinan psikologis yang kuat bagi para calon investor di platform harian.

Perspektif Regulasi OJK dan Dewan Syariah Nasional (DSN-MUI)

Mengoperasikan dan memanfaatkan Sharia P2P Lending Indonesia tunduk pada pengawasan ketat berlapis guna melindungi ekosistem keuangan dari penipuan digital:

  • Regulasi POJK No. 10/POJK.05/2022: Mengatur secara ketat batasan maksimum pendanaan, tata kelola manajemen risiko, serta keharusan penyelenggara fintek untuk memiliki sistem teknologi informasi yang tangguh dan aman dari serangan siber harian.
  • Sertifikasi DSN-MUI: Setiap platform fintek P2P Syariah wajib memiliki Dewan Pengawas Syariah (DPS) yang direkomendasikan langsung oleh Dewan Syariah Nasional Majelis Ulama Indonesia (DSN-MUI). DPS bertugas memastikan seluruh alur transaksi, draf akad tertulis, dan mekanisme penagihan sanksi keterlambatan (ta’widh/ganti rugi) berjalan sepenuhnya di atas koridor hukum Islam tanpa ada unsur ketidakjelasan (gharar) atau perjudian (maysir).

Kesimpulan: Keberkahan Finansial Menuju Skala Bisnis yang Lebih Tinggi

Mengembangkan bisnis menengah tidak lagi menuntut Anda untuk mengorbankan prinsip spiritual atau terjerat ke dalam lingkaran utang riba yang mencekik arus kas operasional harian. Ekosistem Sharia P2P Lending di Indonesia pada tahun 2026 telah membuktikan bahwa keadilan hukum, transparansi bagi hasil, serta pemanfaatan teknologi digital dapat berjalan beriringan melahirkan sistem keuangan alternatif yang inklusif, berkah, etis, dan aman secara hukum negara.

Bagi Anda pengambil keputusan bisnis pembaca setia Bizonara.com, jadikan momentum finansial syariah ini sebagai daya ungkit ekspansi perusahaan Anda. Pilihlah platform fintek syariah yang resmi berizin OJK, kelola modal kerja Anda dengan amanah dan profesional, penuhilah hak-hak investor secara tepat waktu, dan pimpinlah bisnis Anda melesat tumbuh membawa kemakmuran yang merata bagi seluruh masyarakat Indonesia.